


Ascend China 2026苏州回顾:把跨境电商反欺诈风控,重新算成一笔增长的账
9月9日,Ascend China 2026在苏州落幕。
开场由客户关系总监Sivan Herman主持。她讲的第一件事不是议程,是一张地图。
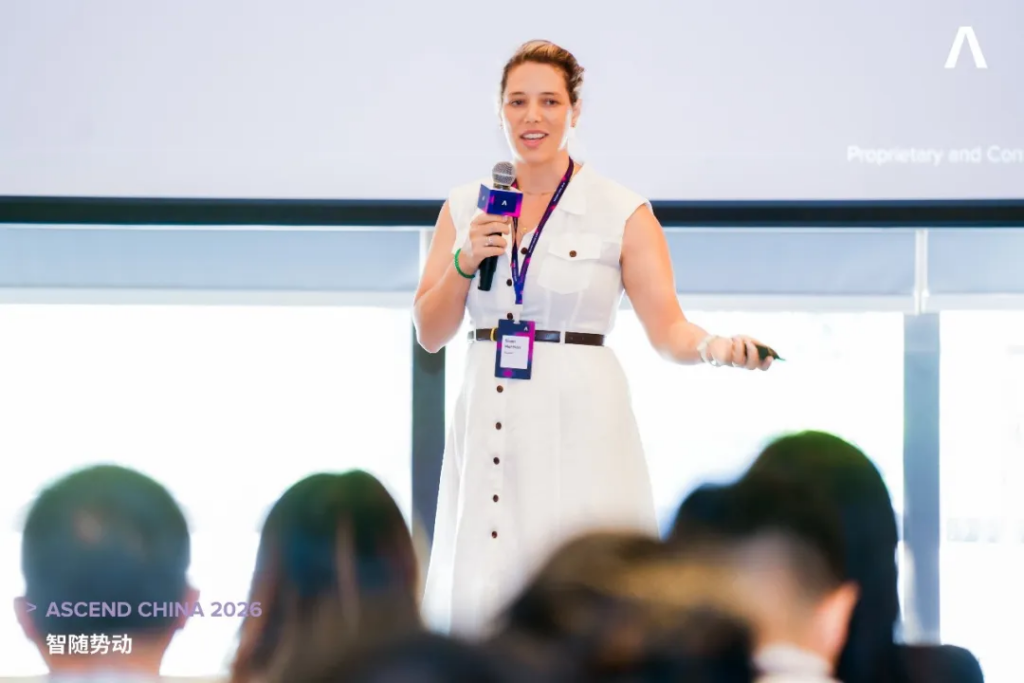
这是Riskified全球Ascend系列的第九年。今年从纽约到伦敦,苏州是第三站,10月还有墨尔本和东京。
“这张地图不是一份行程表,而是你所处的这个网络的样子。”
你买的不是一个工具,你加入的是一张网络。而这张网络每变大一次,就更强一分。
这不是修辞。过去一年,在跨境汇款、泛娱乐等新赛道,Riskified帮助商户实现了订单批准率提升62%、拒付率下降80%、欺诈率下降90%。
随后上台的是亚太区销售副总裁Lachlan Taylor,他专程为苏州这一站而来。
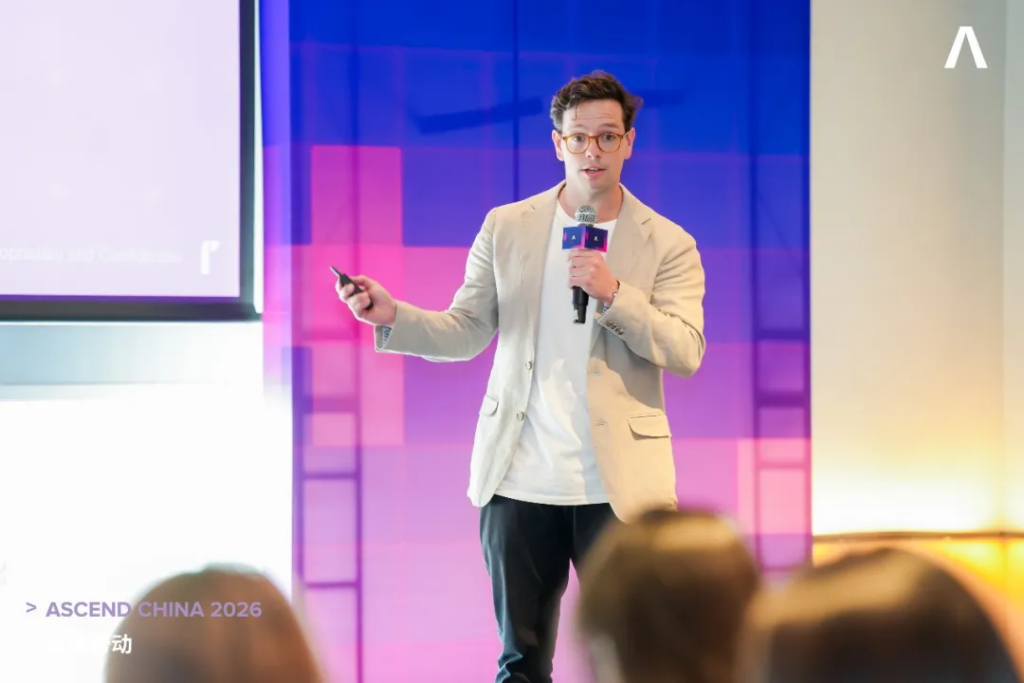
他给出的背景是两条曲线:全球零售电商规模预计2027年达到8.03万亿美元;同期在线支付欺诈损失将以18.5%的年复合增长率增长至1310亿美元。斜率不同,方向一致。
Lachlan把跨境商户面临的问题归成四类:伪装成正常流量的有组织攻击、来自“表面合规”客户的政策与退货滥用、依赖人工取证的跨市场拒付争议、跨区域跨团队难以快速回答的报表问题。然后他指出,这四类问题共享同一个根源:
你看不清交互背后的那个人是谁。
所以今年我们换了个讲法。不从“风险”讲起,从“你有多少钱正躺在门外”讲起。
会议聚焦的三大核心洞察
一、你最好的客户,很可能正被标记为“高风险”
中国国内的增长已经趋于平缓,于是增长和风险一起出海,去了东南亚、中东、拉美和更远的地方。每一条新通道都会交给你一种没见过的欺诈模式、一种没接过的支付方式、一道没过过的监管门槛。在还没有本地数据的时候,人的本能是保守,是拒掉一切陌生的东西。这个本能通常是错的,而且很贵。
这正是商务拓展经理Claire Cao那场《出海新纪元》的主线。
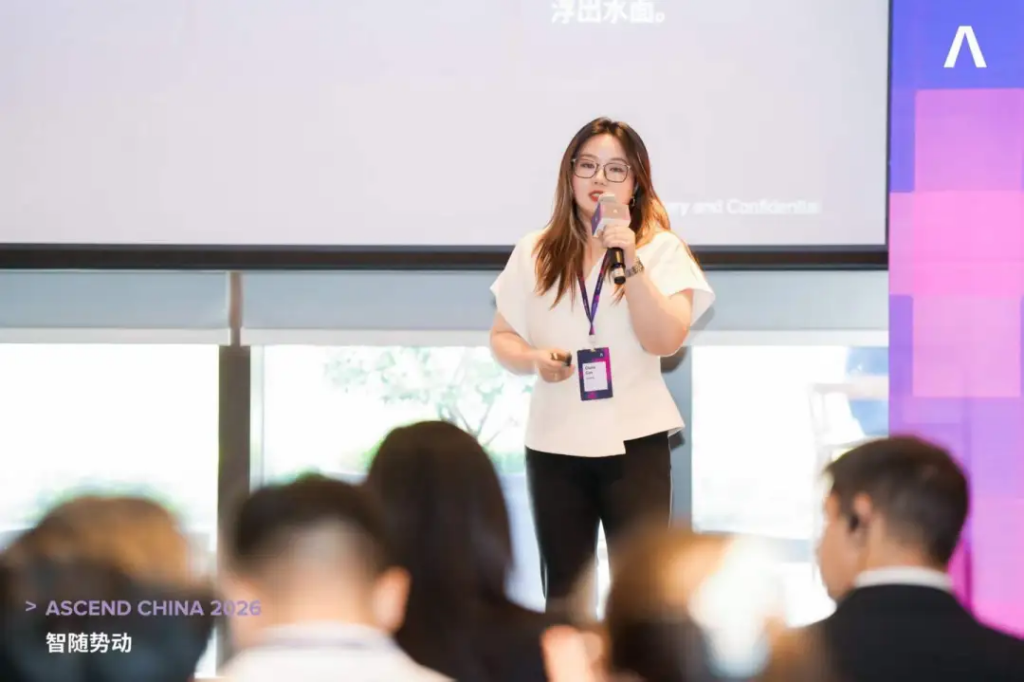
她放出的第一组数字,就让现场观众纷纷举起手机记录:国际订单被判定为高风险的概率约为本土订单的两倍,外币订单高出127%。而在某美国零售商的黑名单里,90%的订单实际上完全可以放行,且拒付率极低。
那份名单上躺着的,九成是生意。
把判断做精准之后会发生什么?某拉美旅游平台的哥伦比亚市场通过率提升126%,拒付率同步下降85%;此前被视作高危客群的美国卡BIN,订单量峰值增长535%。某巴西商户的美国卡BIN订单,客单价比本地卡BIN高出90%。(Riskified地域扩张分析,数据已匿名处理。)
曾经最不敢碰的那批订单,成了新的增长引擎。这也是订单批准率优化在新市场里真正的价值所在。
Claire还公布了中国跨境订单的欺诈“指纹”画像:B2B场景下账户盗用信号占比59%(欧美同业15%),时尚品类移动端欺诈尝试占比92%(同业75%)。这些信号与正常扩张流量高度相似:既是静态规则会误伤的地方,也是网络级判断能创造增量的地方。B2B场景下如此高的账户盗用信号占比,也说明跨境电商账户保护在中国商户的风险结构里权重更高。
二、AI结账是新入口,但入口要自己把控
此刻正落在你的商品页上的那部分流量,可能根本不是购物者,而是一个替别人购物、并且自己决定在哪里结账的AI智能体。这改变了你在和谁建立信任,也改变了出事之后谁来承担责任。
销售总监Ying Wang公布了红队在2025年10月和2026年3月进行的两次渗透测试:虚假邮箱、不匹配的账单地址、VPN伪装IP、不符的收货地址——两次下单,两次都被相关AI结账通道顺利批准。
智能体结账场景下,机器学习决策所需数据的34%完全缺失:设备指纹0%、IP地理比对0%、卡片关联识别0%。
但这不是劝大家远离AI流量,恰恰相反。60%的消费者预计将在未来12个月内愿意使用AI购物助手,这条通道值得抢。梳理完UCP、ACP、AP2等七种智能体支付协议的差异后,结论很清楚:驾驭它,而不是外包它。
自建原生AI购物助手的商户,拿回的是完整品牌体验、全店铺数据可见性(让渡入口意味着30%-40%的数据丢失)、客户忠诚度归属,以及风控自主权。
三、网络规模,是单个商户买不到的能力
首席数据集成工程师Simon Lipson用两张图讲完了这件事。
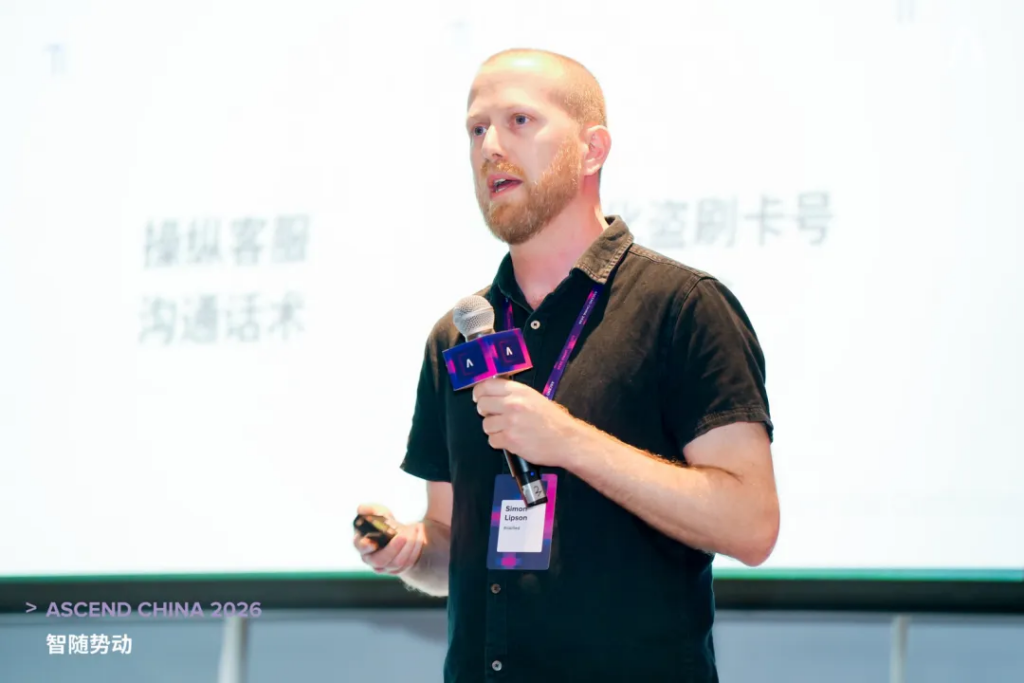
2024年底的欺诈曲线缓慢爬升,你有反应时间;2026年初是一根笔直的尖峰——6小时内欺诈尝试超过3万美元的爆发式攻击,从2023年起频率一路上升。
好消息是,这类攻击恰恰是网络最擅长识别的。70%的客户,在他们首次到访你的店铺的当天,就已经在Riskified网络中被识别过。
身份图谱中的独立身份数量,一年增长三倍。今年初的拉美案例是很好的注脚:三家汇款类服务商同时遭到同一团伙的协同攻击。单独看,每家只见到几笔可疑订单;跨商户信号实时捕捉到异常后,最终欺诈影响率控制在0.08%,落在SLA之内。
网络越大,身处其中的人越安全。这就是开场那张地图想说的事,也是大数据风控反欺诈和单商户规则引擎的根本区别。
今年,Riskified带来了哪些成果
创新发布由产品高级副总裁Shahar Yaari讲解,大客户经理Brucely Chen现场演示真实场景。方向来自一个内部结论:85%的客户告诉我们,实时报表和深度可解释性是日常必需品,不是加分项。
AI可解释性引擎
过去系统只给结果,问“为什么”要发工单等分析师。现在它给的是完整链条:不只是这一笔为什么被拒,而是全店范围内每次判断的归因逻辑,哪些信号在起作用、权重如何。你终于可以对模型提问,而不是只能接受它。
身份洞察引擎
今年我们最兴奋的一块。现场案例是这样一个人:68个活跃账户、28个姓名、5个地址、68个邮箱、7个电话号码、58笔理赔申请。
在单个商户的系统里,这是68个互不相干的正常客户;只有在网络层还原身份关系,它才显形为一个人。
决策工作室
“我能不能加一条自己的规则”,是商户问得最多的一句话。以前答案是可以,但你得赌:改完上线,效果要等数据回来才知道,而拒付数据本身滞后(日本市场比其他市场平均慢16天)。现在业务逻辑可以与模型深度结合,先模拟、再测试、后部署,上线前就看得到对通过率和拒付率的预期影响。
Dispute Intelligence
行业现状是主动申诉的平均胜诉率仅16.7%,单笔拒付管理成本128美元,超过半数商户对40%以上的拒付干脆不申诉。不申诉往往不是不在乎,而是取证靠人工、系统割裂、在没有本地团队的市场凑不齐证据。这个模块把电商拒付风控规模化:证据自动组织、工作流可自定义、买家全旅程风险情报接入,配合拒付包赔,把本该属于商户的那部分收入追回来。
Policy Intelligence与AI智能体情报
前者让同一套政策不再对所有人一视同仁:好客户自动核准、一次通话解决、开放专属优惠;被识别出的滥用者则施加摩擦、限制退换次数,这正是政策滥用保护要解决的问题。后者按LLM引流来源细分订单,监测AI渠道的订单量与异常行为——采用率一旦激增你会第一时间知道,而不是三个月后从拒付账单上知道。
这些能力共同挂在Control Center之下。我们希望它最终是一个地方:你在这里看见发生了什么,理解为什么,然后决定接下来怎么做。
出海圆桌:全球化不是一个支付问题,是五十个
当天最后一场出海圆桌派,由Riskified资深战略客户经理Beo Lei、亚太区解决方案顾问Wenze Li、Primer高级解决方案工程师Jeffrey Lin以及跨境支付专业顾问Wenhua Peng共同完成。
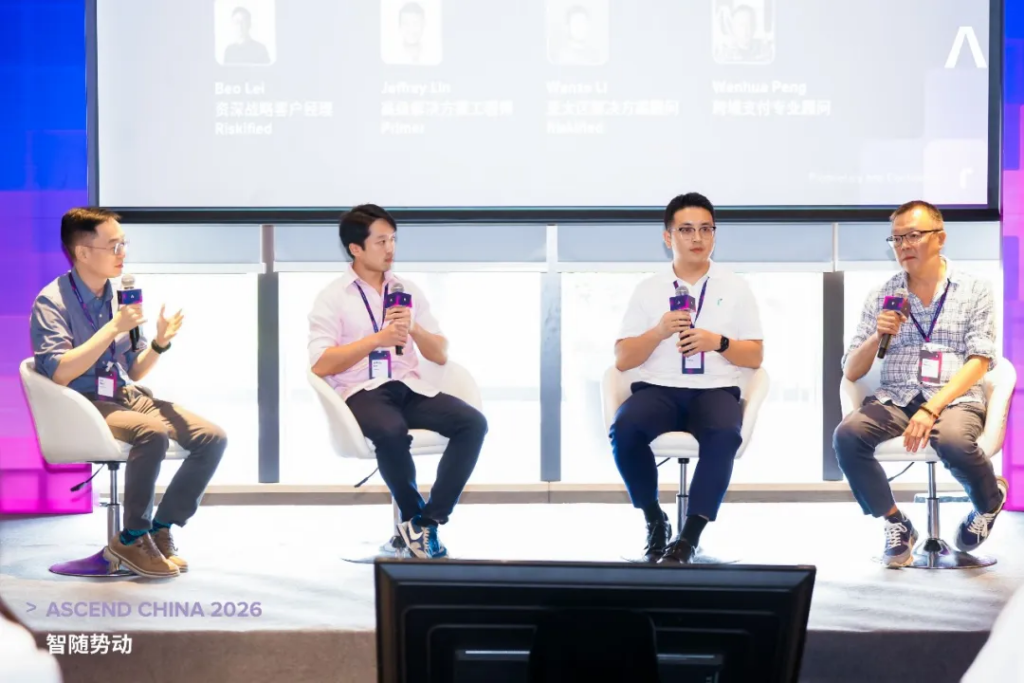
我们把支付堆栈的三个层次放在同一个舞台上:编排、风控与信任、收单。因为对一家要走出中国的商户来说,每进入一个市场,就是一家新的收单机构、一套新的监管规则、一种新的欺诈模式。
支付方式的本地化,本质上是信任的本地化。
至于开头那笔账,会上给出的区间是:订单通过率提升4-8个百分点,拒付率下降50%-85%,欺诈与滥用检测能力提升2-3倍。落到具体商户,是约2500万美元的销售额增量与366万美元的年度成本节省。(Riskified客户模型,2026年,数据已匿名处理,仅供示意。)
一家香港金饰珠宝零售商在公开声明里说得更简单:合作之后,香港、澳门及海外市场订单通过率显著提升,也不再承担欺诈拒付成本,从而可以专注做增长。
如果这一天只留下一句话
一次错误的“拒绝”,让你失去一个客户;一次错误的“通过”,让你背上一笔拒付。
那一天,来自这门生意四个不同侧面的讲者,讲的其实是同一件事:要把这个决定做对,你需要看见的东西,比你自己那四面墙里的数据更多。
这就是苏州这一天,浓缩成一句话的样子:跨境增长不断把你从未见过的客户,送到你没有历史数据的市场里;而一张网络,让你依然可以对他们说“是”。
谢谢每一位从北京、深圳、杭州、香港等各地赶来的朋友。也要谢谢茶歇时一些直击业务痛点的提问,部分问题因时间关系未及深聊,会后我们已在逐一复盘整理。
十月,令人期待的对话将会在墨尔本和东京继续展开。而苏州这一站沉淀下来的成果,已化作Riskified网络的一部分。
如果想知道自己的通过率处在什么位置,我们也可以基于你实际在跑的贸易通道做一次订单通过率诊断,把正在被误判的订单和它们背后的利润空间具体算给你看。
明年见。
