

反欺诈风控系统上线后如何验收?订单通过率、欺诈损失与人工审核的评估方法
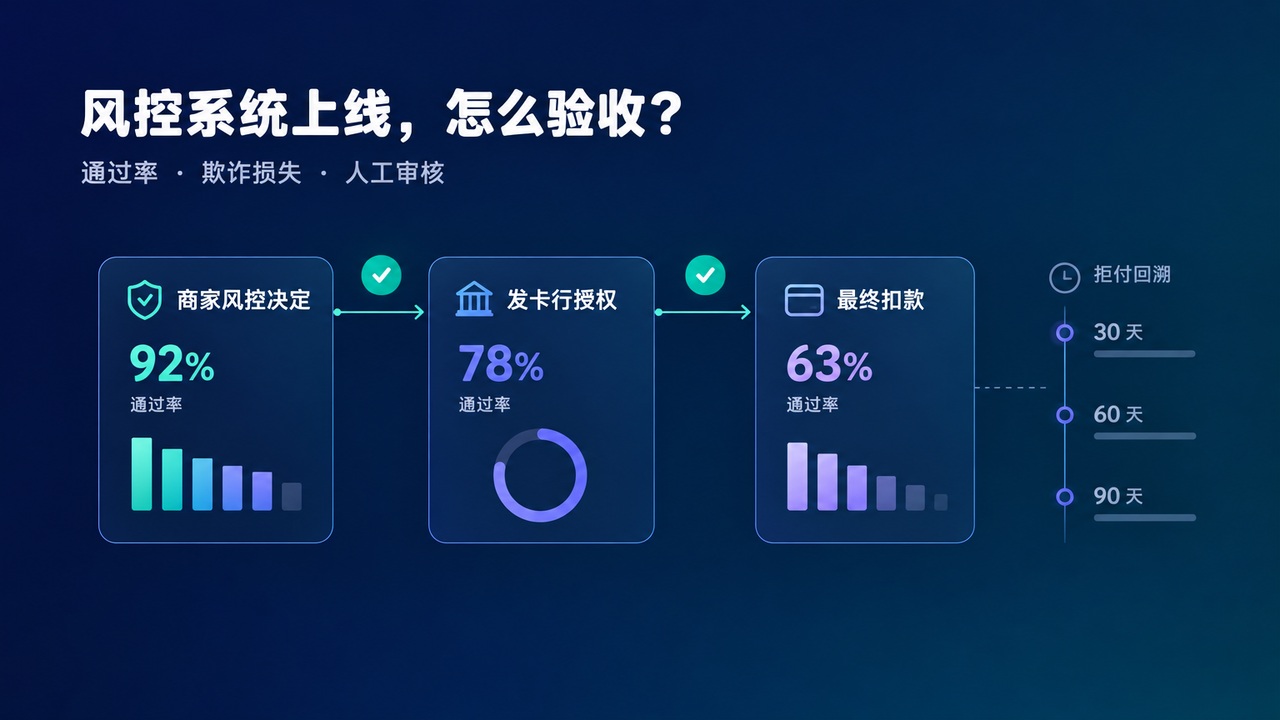
假设新系统放行了更多订单,人工审核量也下降了,支付团队却发现,最后收到钱的订单反而更少。三份报表可能都没算错:风控统计的是商家愿意接受哪些订单,支付统计的是银行批准了多少授权请求,财务关心的是最终收到了多少钱。
2026年9月1日,Riskified公布了ARIA在Control Center中的分析能力。风控团队可以用自然语言查询订单数据,按地区或支付方式追查表现变化。对刚上线反欺诈风控系统的商家,这类工具的一个实际用途,是把“通过率变了”追问到具体一批订单:变化发生在哪一步?顾客最终付成了吗?
验收建议分两次签字。第一次决定能否继续放量,依据是数据对得上、订单执行正确、成交和审核队列没有越过预设底线。第二次判断系统有没有带来业务收益,要等同一批订单的欺诈拒付充分显现,再把成交毛利、实际损失和处理成本放到一起看。
上线前,留下一份能复算的旧系统成绩单
假设试点范围是美国独立站的实物银行卡订单。先从旧系统导出覆盖完整业务周期的订单,保留工作日、周末,标出促销、支付通道变更等事件。如果新版恰好在黑五启用,普通周均值只能作为背景,不能单独作为对照。
基线至少要能按订单串起四类记录:商家最终风控决定、每次支付尝试及授权结果、订单实际扣款状态、后续人工处理和拒付结果。一笔订单可以有多次支付尝试;重复通知不能记成多笔成交。上线前先用这些记录复算旧报表,看看风控、支付和财务能否解释差额。Riskified的API接入指南也分别列出了订单决策、支付授权结果及退款、履约、拒付等后续事件。
与反欺诈系统供应商确认口径时,尤其要问一句:仪表盘里的“批准”,是供应商建议批准,还是商家最终放行?如果还有自建规则或人工改判,两者可以不同。把平台建议、商家决定、订单实际执行分列保存,双方才能用同一批订单解释差异。
三种“通过率”,用一批订单算清楚
下面是一个假设示例。新旧组各有1,000笔发起支付的去重订单,全部先过商家风控;每笔放行订单只向发卡行提交一次授权,无待决订单。最终支付成功后,按约定时间完成扣款计算。
| 指标 | 本次验收口径 | 旧策略 | 新策略 |
|---|---|---|---|
| 商家风控通过率 | 商家最终放行订单数 ÷ 纳入风控评估的订单数 | 900 / 1,000=90% | 940 / 1,000=94% |
| 发卡行授权率 | 获发卡行批准的授权请求数 ÷ 实际送达发卡行的授权请求数 | 855 / 900=95% | 846 / 940=90% |
| 最终支付成功率 | 完成扣款的去重订单数 ÷ 发起支付的去重订单数 | 850 / 1,000=85% | 840 / 1,000=84% |
新版多放行了40单,最终却少成交10单。细看差额:发卡行未批准的请求从45次增至94次;已授权但未完成扣款的订单只从5笔增至6笔。因此,第一步应查授权环节,而不是先改扣款流程。新增放行的订单是否集中在某类卡或某个市场?同期是否更换了收单路由?这张表能定位差额,还不能证明由谁造成。
实际评估电商支付风控方案时,要核实两个前提。第一,有些商家在银行授权后才做风控,流程顺序与示例相反。第二,如果顾客首次失败、重试后成功,授权报表可能记录两次请求,成交报表只能算一笔订单。支付服务商若无法区分哪些请求到达发卡行,应按实际数据标为“通道授权率”等相应口径,不宜直接称为发卡行授权率。
分批验证:用旧策略作参照,看新增放行的订单去了哪里
- 先旁路观察。让新策略给出建议,仍由旧策略执行。优先抽查两组分歧订单:“旧放新拒”和“旧拒新放”。前者可追踪旧策略下的履约情况和后续争议;后者未实际成交,不能将订单金额直接计为“可挽回销售额”。
- 再小范围执行。条件允许时,在同一站点、渠道和时段保留同期对照组,按稳定方式分组,同一订单及其重试留在同一组。不能设置同期对照时,可选择客单价、支付方式、新老客构成相近的历史批次,并注明促销、路由等尚不能排除的影响。每批保留策略版本、覆盖订单和开始时间。
- 第一次放量会议看三件事:新旧组的订单和支付流水能否对上;通过率变化有没有转化成实际成交;新增审核工作是否在当班团队的处理能力内。如果差异主要来自少数大额订单,或样本还不足以区分策略效果和日常波动,就保留当前试点范围继续观察。
人工审核少了多少,要换算成工时和等待时间
假设旧策略每千单送审100笔,平均每笔处理4分钟,共400分钟;新策略只送审60笔,但留下的都是难单,平均每笔8分钟,共480分钟。送审量下降40%,审核工时却增加20%。只拿送审率签字,就会高估节省的人力。
建议审核主管同时交出三项数据:每千单实际审核工时、从入队到首次处理的等待时间、超过发货截止时间仍未结案的订单数。等待时间除中位数外,还可看第95百分位,了解排队较久的顾客要等多久。如果工作从风控转给了客服,补资料、联系顾客及二次复核的工时也要计入。否则,一张报表里的“效率提升”,可能只是另一支团队多加了班。
欺诈损失什么时候能验收?把拒付归回原交易批次
11月收到的拒付可能对应9月的交易。用11月收到的全部拒付除以11月成交额,可以辅助了解当月处理压力,却不能回答11月上线的新策略效果如何。
更适合验收的做法,是按原交易周建表,分别记录成交后第30、60、90天累计收到的欺诈类拒付笔数和金额。这些天数只是观察节点。先用历史订单回看,本业务的拒付通常延迟多久到达,再按品类和履约时间判断批次是否充分成熟。新组只有30天历史,就先跟旧组第30天比较,结论标为暂定。正式争议期限另按适用的卡组织规则及收单机构要求核对,不能用内部观察节点代替。
财务验收时,把两项结果并列排列出:
- 欺诈类拒付金额率:归属该批订单的欺诈类拒付本金 ÷ 该批订单成功扣款金额。另列非欺诈原因和待分类争议,后续更正时回写原批次。
- 商家实际净损失:按财务约定归集已承担的欺诈损失及相关费用,扣除实际追回款项及已确认的赔付。拒付本金、争议手续费、商品成本和赔付分别列示,避免将同一损失重复入账。
采用拒付包赔方案时,这一区分尤其重要:符合约定的赔付会改变商家的净损失,但不会抹去原订单发生过的拒付。要评估方案值不值,可以按每千单计算:新增成交贡献毛利-新增净欺诈损失-新增审核成本-新增方案费用。各项都与同一对照组比较;已经计入毛利或净损失的成本不再扣第二次。
异常回退清单:什么时候停,已经在途的订单怎么办?
阈值由商家依据旧系统基线和业务承受能力,在试点前约定。回退清单还要写清楚是谁看到了什么,以及当班团队下一步要做什么。
| 触发情况 | 当班动作 | 责任人与恢复条件 |
|---|---|---|
| 决策超时,或订单状态与仓库动作不一致 | 暂停扩量,受影响订单走预设备用流程;逐笔核对待决订单,防止重复扣款或发货 | 技术与履约负责人确认在途单已妥善处理,重试和对账通过 |
| 风控放行增加,某市场最终支付成功率却跌破底线 | 保留同期对照,按支付方式、路由拆查;必要时只回退受影响范围 | 支付与风控负责人定位差额,验证成交恢复 |
| 审核积压超过可承受时限 | 暂停扩大送审范围,优先处理临近发货截止时间的订单 | 审核主管确认队列恢复,当班人手可承接下一批 |
| 同等观察天数下,欺诈损失超过约定上限 | 暂停相关策略,保留订单批次和版本;核实是否有集中补报或原因分类变化 | 风控与财务核对实际风险和损失,再决定恢复或调整 |
最后一次验收会,可以请团队用Riskified平台的分析能力回答一个具体问题:“新策略在哪些市场多放行了订单?这些订单最终付成多少?在观察期足够的批次里,商家实际承担了多少损失?”ARIA可以帮团队找到值得追查的变化;支付流水、审核记录和财务对账则用来确认业务结果。与Riskified讨论验收时,把这些证据和下一批是否放量的决定放在同一张表上,双方就有了清楚的签字依据。
